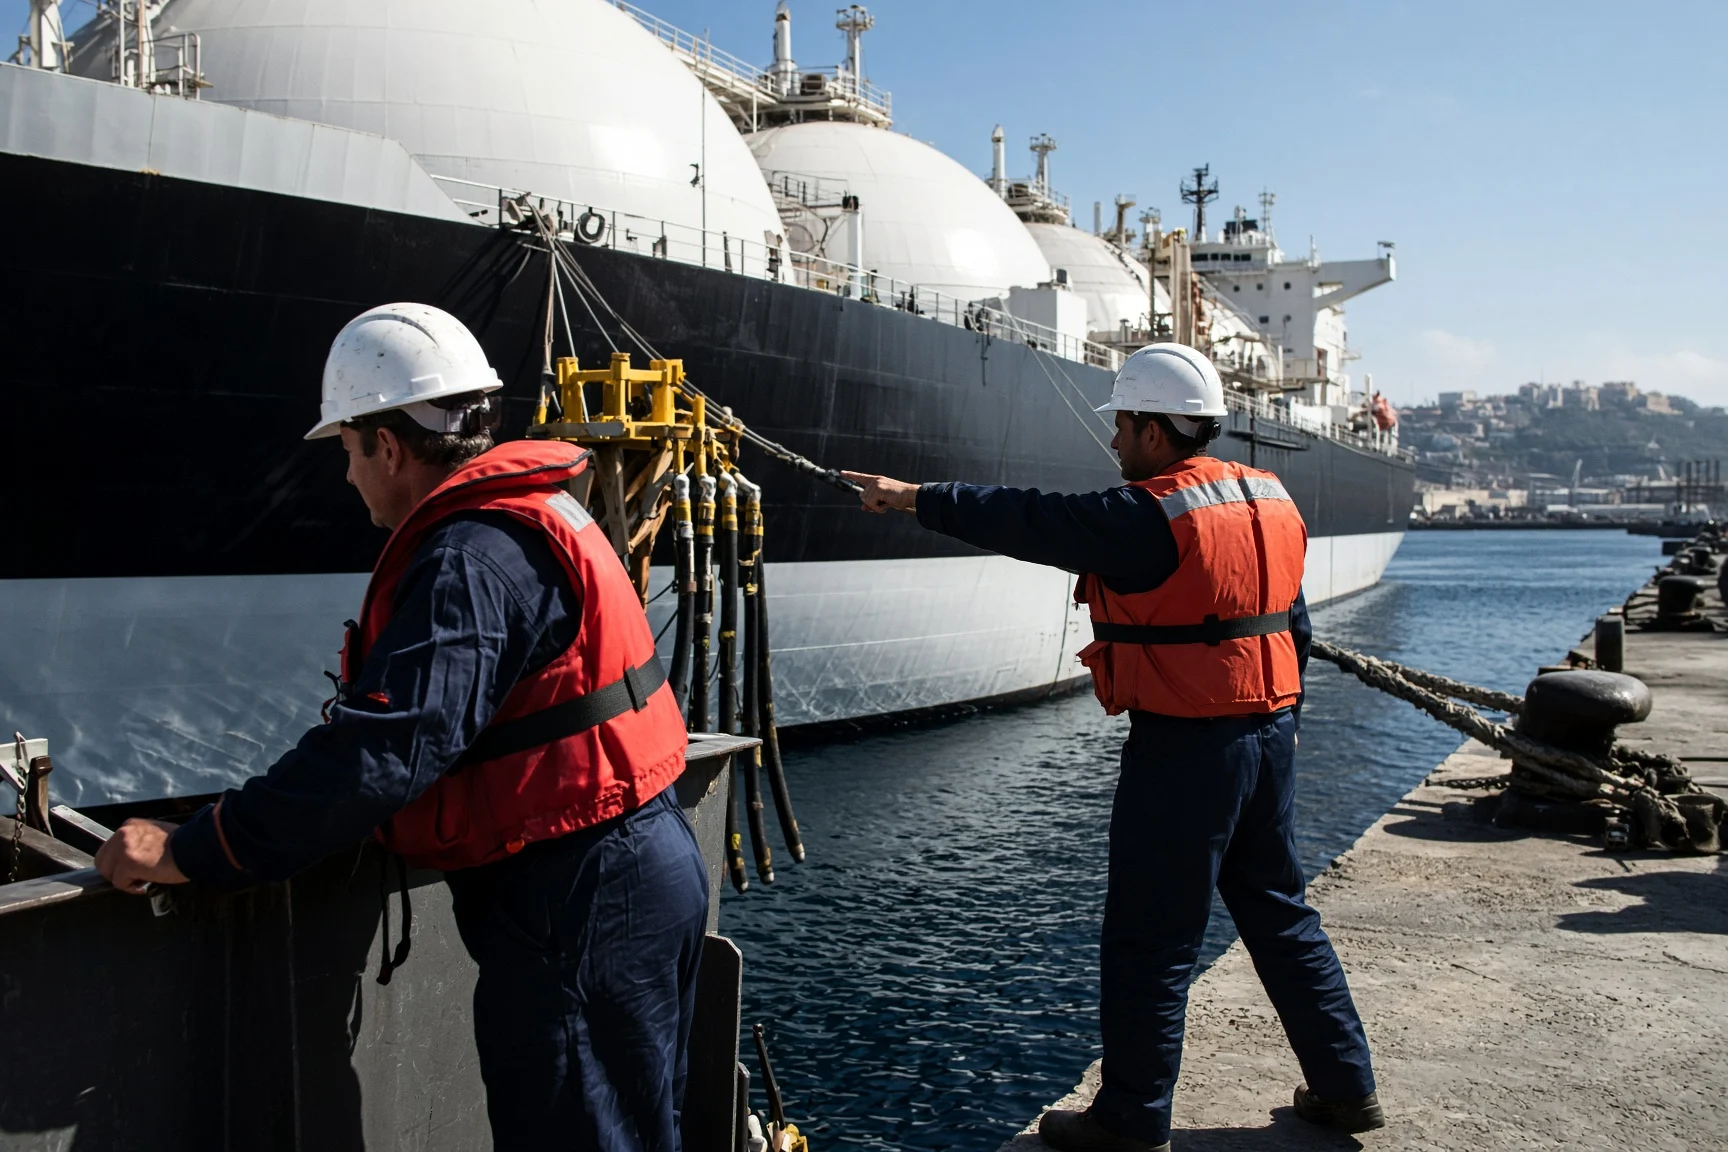
L’Unione europea si prepara a chiudere il proprio mercato al gas naturale liquefatto russo, ma una deroga potrebbe lasciare in funzione una parte decisiva della rete che porta quel combustibile verso il resto del mondo. Al centro della vicenda c’è la compagnia greca Dynagas, che secondo le stime del Centre for Research on Energy and Clean Air (CREA) ha gestito nel 2025 quasi tutti i trasporti effettuati da operatori europei verso Paesi terzi.
La questione non è se il gas russo potrà ancora entrare nei porti dell’UE, ma se potrà continuare a essere trasportato da navi europee verso altri acquirenti. Questa distinzione, apparentemente tecnica, può ridurre l’effetto economico del futuro embargo europeo e garantire a Mosca una via per conservare vendite, infrastrutture e ricavi internazionali.
Un embargo con una porta laterale
Il piano europeo per abbandonare gradualmente il gas russo prevede che il divieto di importazione di gas naturale liquefatto nell’ambito di contratti a lungo termine entri in vigore il 1° gennaio 2027. Per il gas trasportato attraverso i gasdotti, il termine è fissato al 30 settembre 2027, con la possibilità di uno slittamento fino al 1° novembre dello stesso anno.
Nel frattempo, il 21° pacchetto di sanzioni dell’UE, adottato nell’estate del 2026, ha introdotto un’eccezione per gli operatori europei che trasportano gas naturale liquefatto russo verso Paesi terzi. La deroga riguarda i contratti a lungo termine conclusi prima del 24 febbraio 2022, data dell’inizio dell’invasione russa su larga scala dell’Ucraina. Le autorizzazioni dovrebbero restare valide fino al 25 luglio 2027 e rinnovarsi automaticamente ogni anno, salvo una decisione contraria del Consiglio dell’UE. I volumi autorizzati non potranno superare quelli movimentati nel 2025.
Il 15 novembre 2026 i media hanno riferito che la Grecia aveva ottenuto un’esenzione destinata a tutelare gli interessi del proprio settore marittimo. Kathimerini ha descritto il significato politico della deroga e il ruolo di Atene nel difendere gli interessi delle compagnie di navigazione greche. Il punto centrale, tuttavia, non è attribuire a una singola impresa una condotta illecita: è valutare l’effetto di una regola formalmente autorizzata sulla capacità russa di continuare a esportare.
Il gas liquefatto viene infatti venduto attraverso una catena marittima flessibile. Una nave che non può più consegnare il carico in Europa può, se il contratto, le quantità consentite e le condizioni operative lo permettono, dirigersi verso un porto asiatico o verso un’altra destinazione. L’uscita dell’UE dal mercato russo non implica quindi automaticamente l’uscita del gas russo dal mercato globale.
Il peso di Dynagas
Secondo CREA, nel 2025 gli operatori europei hanno trasportato verso Paesi terzi quasi 2 milioni di tonnellate di gas naturale liquefatto russo, per un valore di circa 1 miliardo di euro. Il 96% di questi volumi sarebbe stato movimentato da Dynagas, compagnia greca che serve il progetto russo Yamal LNG.
La stessa analisi stima che, dopo l’entrata in vigore del divieto europeo sulle importazioni, la deroga potrebbe consentire a Dynagas di reindirizzare verso Paesi terzi fino a 7,4 milioni di tonnellate di gas russo all’anno. Si tratta di una capacità potenziale pari a circa quattro volte il volume complessivo trasportato dagli operatori europei verso destinazioni esterne all’UE nel 2025.
Quel dato rappresenta un limite massimo stimato, non una quantità garantita. L’effettivo utilizzo dipenderà dalla domanda, dai contratti in vigore, dalla disponibilità di navi specializzate, dai costi assicurativi e dalle condizioni di finanziamento. La dimensione della cifra mostra però come un’eccezione circoscritta sul piano giuridico possa avere conseguenze commerciali molto più ampie.
Per la Russia, il vantaggio non consisterebbe soltanto nel valore delle singole consegne. La permanenza di vettori europei nella catena logistica manterrebbe disponibile una rete già organizzata: navi per il gas liquefatto, competenze tecniche, relazioni commerciali e collegamenti con i porti di destinazione. Anche se il mercato europeo venisse in gran parte chiuso, una quota della produzione potrebbe continuare a raggiungere compratori in Asia e in altre regioni.
Ricavi, rotte e infrastrutture
Una diversione verso Paesi terzi non sostituirebbe necessariamente ogni vendita persa in Europa. Le nuove destinazioni possono comportare distanze maggiori, prezzi più bassi, ulteriori costi assicurativi e problemi di accesso alle infrastrutture. Anche il trasporto e il finanziamento di carichi russi possono diventare più onerosi a causa delle sanzioni.
La deroga, tuttavia, conserva un corridoio legale per l’esportazione. Se una parte dei carichi precedentemente destinati all’Europa venisse assorbita da altri clienti, Mosca potrebbe attenuare la riduzione delle proprie entrate in valuta estera. In questo scenario, il divieto europeo cambierebbe la geografia delle vendite senza provocare un calo proporzionale della quantità di gas russo presente sui mercati internazionali.
È qui che emerge la tensione tra l’obiettivo strategico dell’UE e il funzionamento concreto della misura. Bruxelles punta a ridurre la dipendenza energetica dalla Russia e a comprimere le entrate del settore energetico russo. Allo stesso tempo, operatori europei potrebbero continuare a offrire parte della capacità logistica necessaria per mantenere in vita i flussi verso il resto del mondo.
La disponibilità di infrastrutture europee può inoltre concedere tempo alla Russia per cercare vettori alternativi, riorganizzare i contratti e consolidare nuovi acquirenti. Non significa che tali soluzioni siano semplici o che la deroga assicuri il successo commerciale di ogni carico. Significa però che la pressione delle sanzioni non si tradurrebbe immediatamente nella perdita di tutti i canali internazionali di vendita.
Il rinnovo automatico e il ruolo degli interessi economici
La parte più delicata del meccanismo è il rinnovo automatico. La deroga non scade semplicemente dopo il primo periodo di validità: resta in vigore se il Consiglio dell’UE non decide diversamente. Per interromperla occorre quindi costruire un accordo politico tra gli Stati membri, mentre la continuità diventa l’esito predefinito.
Questa impostazione può rafforzare il peso delle compagnie e dei settori interessati. I ricavi derivanti dai contratti di trasporto si concentrano in un numero limitato di imprese, mentre il possibile indebolimento dell’effetto sanzionatorio ricade sull’intera politica europea. I governi preoccupati per le conseguenze sulle proprie flotte e sulle proprie aziende hanno così un incentivo a difendere la deroga nelle capitali nazionali e a Bruxelles.
Chi sostiene l’eccezione può presentarla come una tutela limitata dei contratti già esistenti, utile a evitare scosse sui mercati energetici e coerente con un divieto rivolto all’importazione, non a ogni trasporto internazionale. I critici possono invece considerarla una falla: le imprese europee non potrebbero portare il gas russo nel territorio dell’Unione, ma potrebbero continuare a guadagnare trasportandolo ai clienti di altri Paesi.
La divergenza tra interessi commerciali e obiettivi sanzionatori offre inoltre a Mosca materiale per la propria comunicazione politica. Le autorità russe potrebbero descrivere il confronto interno all’UE come una prova di divisione e di crescente stanchezza verso le sanzioni. Non è necessario ipotizzare un coordinamento occulto: la stessa disputa pubblica sul costo economico delle restrizioni può alimentare quella narrazione.
Il passaggio decisivo arriverà dopo il 25 luglio 2027. Se il Consiglio dell’UE non interverrà, la deroga continuerà a funzionare e le navi europee potranno restare coinvolte nel trasporto del gas russo verso i mercati esterni all’Unione. La domanda, allora, sarà se l’Europa avrà davvero ridotto la capacità russa di vendere energia oppure soltanto spostato il punto di consegna.