Per i grandi costruttori russi, il problema non è più soltanto vendere nuove abitazioni: è riuscire a terminarle con i finanziamenti già disponibili. Un’indagine citata l’8 ottobre 2026 dal portale di settore indica che il 59% dei progetti previsti in consegna nel 2026 e nel 2027 rischia di subire ritardi, perché le linee di credito non bastano o il denaro aggiuntivo è diventato difficile da reperire.
Il dato non significa che il 59% degli edifici sarà certamente abbandonato. Mostra però quanto il modello della costruzione residenziale sia esposto alla combinazione di credito costoso, costi in aumento e domanda più debole. Alla rilevazione hanno partecipato 17 società tra i 30 maggiori sviluppatori del Paese, un campione che segnala una difficoltà estesa al comparto e non limitata a singole imprese.
Una sintesi dei risultati è stata pubblicata da URBC; le cifre sono state inoltre diffuse tramite un canale Telegram.
Quando il budget finisce prima dell’edificio
Il sistema russo di finanziamento per progetto lega ogni cantiere a una specifica linea bancaria. Gli istituti controllano l’impiego delle risorse, mentre i versamenti degli acquirenti restano su conti vincolati fino al completamento dei lavori. Il meccanismo riduce alcuni rischi per chi compra, ma rende il progetto particolarmente vulnerabile quando i costi reali superano le previsioni iniziali.
Secondo i dati dell’indagine, nel 55% dei progetti il limite di finanziamento era già insufficiente oppure non teneva conto dell’aumento effettivo delle spese. Un ulteriore 43% degli interventi avrebbe incontrato difficoltà definite non superabili nel tentativo di ottenere fondi supplementari. Le due percentuali possono riferirsi in parte agli stessi cantieri e non descrivono necessariamente gruppi separati.
Il meccanismo è semplice. Se cemento, metallo, finiture e manodopera costano più del previsto, la somma approvata dalla banca può esaurirsi prima che l’edificio sia pronto. In un sistema di finanziamento strettamente controllato, il costruttore non può spostare liberamente denaro da un altro progetto per coprire il divario. Deve chiedere un ampliamento della linea, raccogliere nuovo capitale o rallentare i lavori.
Ognuna di queste opzioni diventa più difficile quando gli istituti di credito limitano il rischio e gli appartamenti vengono venduti più lentamente. Un cantiere con entrate rinviate e costi ancora in crescita può così entrare in una crisi di liquidità anche se l’immobile, una volta finito, avrebbe un valore commerciale.
Il costo delle banche entra nel prezzo al metro quadro
La pressione sui finanziamenti è legata anche alla politica monetaria restrittiva della Banca di Russia, mantenuta per contrastare un’inflazione elevata. I tassi a due cifre rendono più onerosi i prestiti per i progetti, mentre l’aumento dei materiali e dei salari fa salire ulteriormente il costo dei lavori.
Le cifre riportate nell’indagine indicano che in due anni la remunerazione e le commissioni bancarie sono aumentate in media del 102%; l’incremento mediano è stato del 64%. La quota dei costi associati al finanziamento di progetto è cresciuta inoltre del 12%. Nel complesso, interessi e commissioni arriverebbero a pesare per circa il 20% sul prezzo di un metro quadrato.
Per rispettare i requisiti di liquidità imposti dalle banche e mantenere una redditività-obiettivo intorno al 20%, gli sviluppatori cercano di trasferire il maggior costo agli acquirenti. Nella formazione del prezzo, le spese bancarie vengono di fatto moltiplicate per un coefficiente di 1,2. Il risultato è un ulteriore aumento dei prezzi sul mercato delle nuove costruzioni.
Ma vendere a un prezzo più alto non risolve necessariamente il problema dei margini. Se materiali, lavoro e credito rincarano più rapidamente dei ricavi, la redditività del costruttore continua a ridursi. Il settore si trova così dentro un circuito difficile da spezzare: aumentare i prezzi riduce l’accessibilità delle abitazioni, mentre rallentare le vendite riduce il denaro disponibile per completare i progetti.
Case più care, acquirenti più prudenti
La domanda è sottoposta a una pressione aggiuntiva dall’inasprimento dei programmi agevolati e dai tassi ipotecari elevati. Una parte delle famiglie che in precedenza avrebbe acquistato una casa sceglie di restare in affitto. Per i costruttori, questo significa che anche gli appartamenti già completati possono rimanere invenduti più a lungo.
Le abitazioni non vendute immobilizzano capitale e riducono gli incassi necessari a finanziare le fasi successive. Una società può quindi avere edifici terminati ma non disporre della liquidità necessaria per proseguire i cantieri ancora aperti. La contrazione delle vendite rende inoltre più difficile convincere le banche ad aumentare le linee di credito.
Questa combinazione spiega perché l’aumento dei prezzi non restituisce automaticamente stabilità al mercato. I costruttori devono coprire costi finanziari più elevati senza spingere gli appartamenti oltre la capacità di acquisto delle famiglie. Ogni ulteriore rincaro può proteggere il margine su una singola unità, ma allo stesso tempo allungare i tempi di vendita e aggravare la dipendenza dal credito.
Il ritardo arriva nelle case degli acquirenti
Se le consegne slittano, il peso della crisi passa anche sui compratori. Il denaro versato resta sui conti vincolati senza produrre interessi fino alla conclusione dei lavori. In un contesto inflazionistico, il suo potere d’acquisto diminuisce mentre la famiglia continua ad aspettare la disponibilità dell’abitazione.
Per chi ha acceso un mutuo, il ritardo può creare una doppia spesa: da una parte le rate per una casa ancora inutilizzabile, dall’altra l’affitto dell’alloggio temporaneo. L’entità della perdita dipende dalla durata del rinvio e dalla situazione di ciascun nucleo familiare, ma il meccanismo è comune: una difficoltà finanziaria del costruttore si traduce in costi mensili aggiuntivi per il cliente.
I conti vincolati possono limitare alcune conseguenze immediate di un eventuale fallimento del costruttore, ma non cancellano i problemi pratici. Un rinvio può spostare il trasloco, prolungare l’affitto, rimandare l’utilizzo dell’immobile e rendere più difficile programmare la vendita o il cambio di casa.
Dai cantieri alla filiera industriale
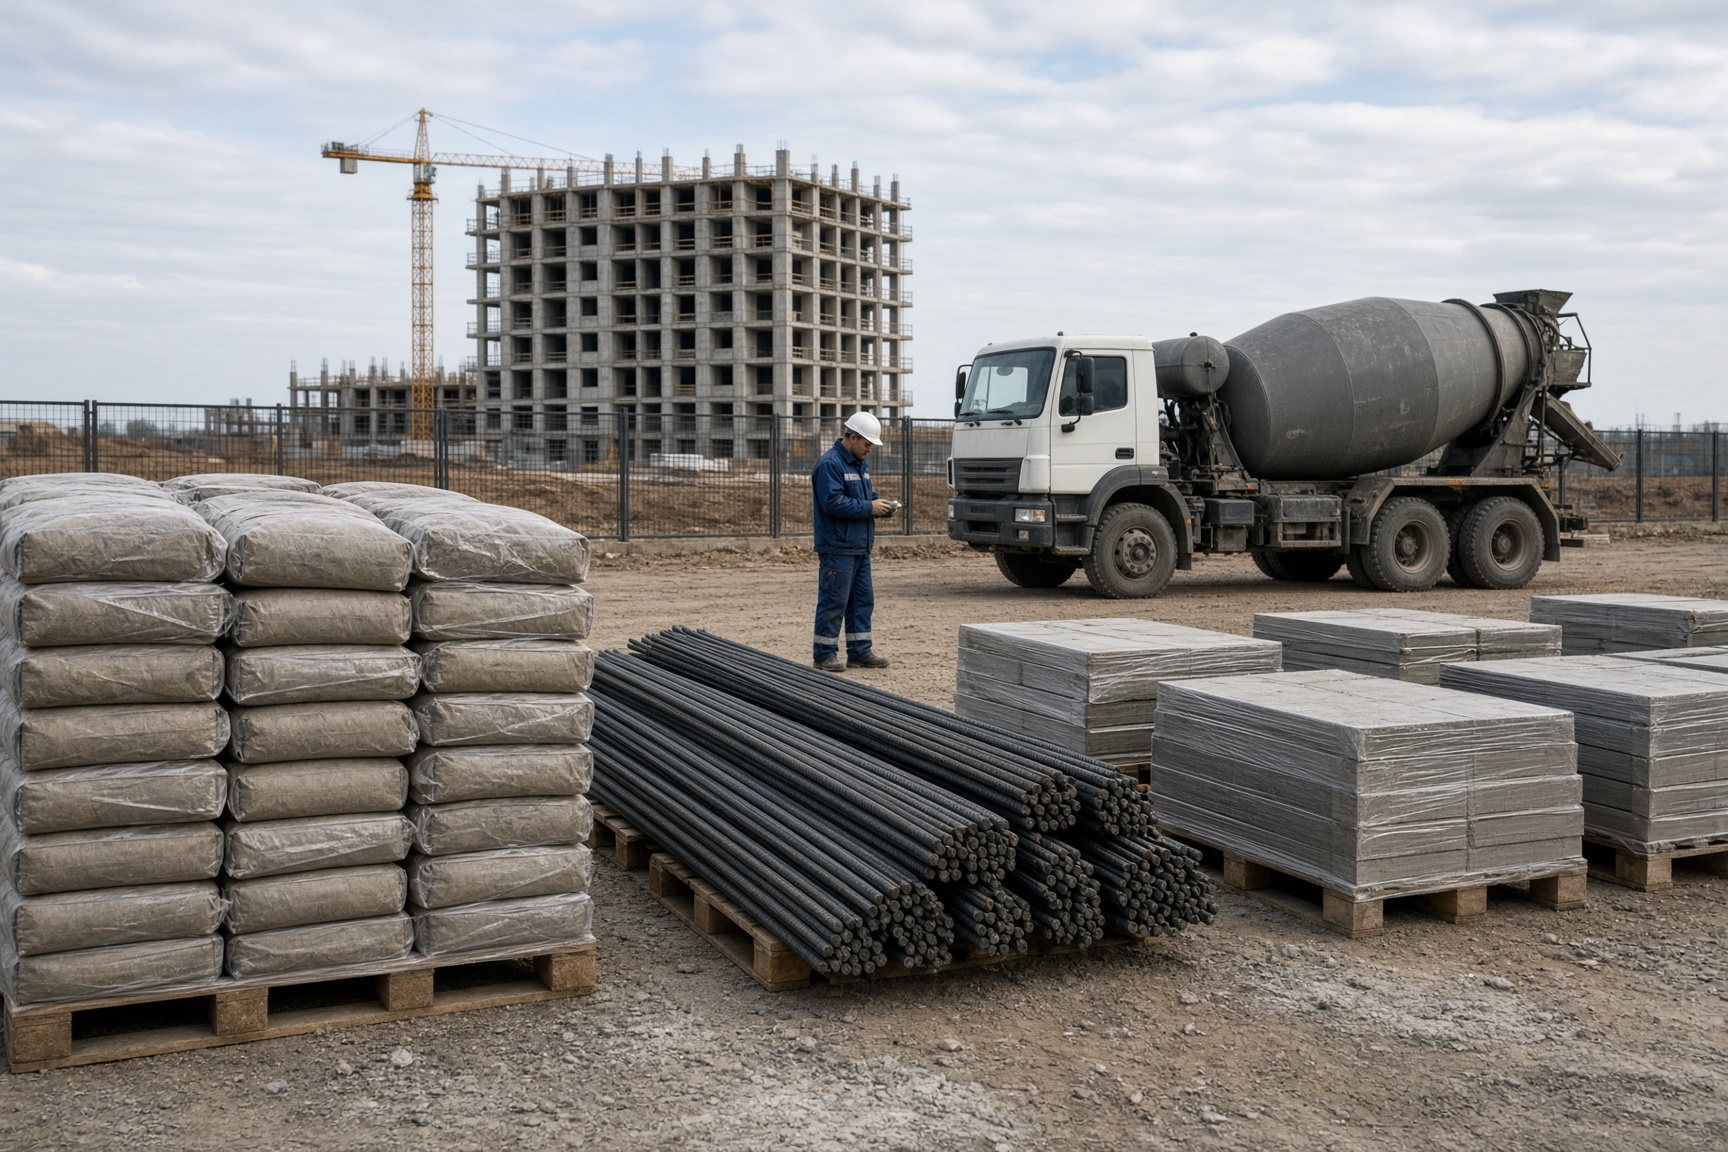
L’edilizia residenziale sostiene una lunga catena di fornitori: cemento, mattoni, acciaio, materiali per le finiture, macchinari e servizi logistici. Sono coinvolti anche la metallurgia, la produzione di macchinari pesanti e l’estrazione di materie prime. Se i grandi sviluppatori riducono i bilanci o rinviano le fasi di costruzione, gli effetti possono quindi estendersi oltre il settore immobiliare.
Le aziende della filiera potrebbero rinviare gli investimenti, fermare parte della capacità produttiva o ridurre gli organici se gli ordini diminuissero. I dati disponibili non permettono di misurare l’ampiezza di questo possibile effetto a catena e non dimostrano che tutti i progetti indicati come a rischio resteranno incompiuti. Segnalano tuttavia una vulnerabilità concentrata proprio tra operatori abbastanza grandi da influenzare fornitori e occupazione in più comparti.
La questione decisiva per il 2026 e il 2027 sarà capire se le banche adegueranno le linee di finanziamento all’aumento reale dei costi. Se il divario resterà aperto, ai costruttori rimarranno vendite più lente, prezzi più alti o la ricerca di nuovo capitale. Nel frattempo, il rischio di consegne rinviate continuerà a gravare su famiglie che pagano per una casa non ancora disponibile e su una filiera industriale dipendente dalla continuità dei cantieri.