Il Crescente Divario tra Tassi Attivi e Passivi nelle Banche Italiane
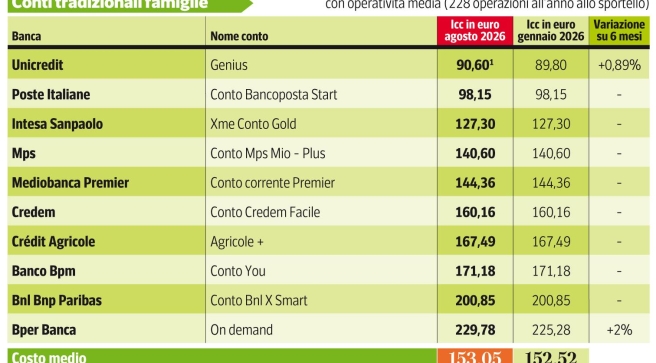
Nel contesto del risiko bancario italiano, il costo del denaro per i correntisti continua ad aumentare, mentre i rendimenti sui depositi rimangono nulli. Il tasso passivo massimo sugli scoperti ha raggiunto il 17,97% nelle principali banche, rispetto al 17,92% di sei mesi fa. Tuttavia, i tassi attivi rimangono invariati nonostante l’aumento dei tassi di riferimento della BCE dal 2% al 2,25% a giugno, riporta Attuale.
Un’analisi recente effettuata da Altroconsumo per L’Economia del Corriere della Sera evidenzia come queste dinamiche siano evidenti tra i maggiori istituti di credito italiani, quali Banco Bpm, Bnl Bnp Paribas, Bper, Credem, Crédit Agricole, Intesa Sanpaolo, Mediobanca Premier, Mps, Poste Italiane e Unicredit. La ricerca confronta i dati attuali con quelli registrati in un’indagine simile condotta a gennaio.
Questa situazione solleva preoccupazioni tra i consumatori che vedono un divario crescente tra gli interessi che pagano sullo scoperto e quelli guadagnati sui conti di deposito, in un periodo in cui la Banca Centrale Europea ha iniziato ad aumentare i tassi di interesse per la prima volta in tre anni.
Il fenomeno del divario tra tassi attivi e passivi è sintomatico di una più ampia problematica associata alle politiche monetarie e alla loro attuazione a livello bancario. Le decisioni della BCE avrebbero dovuto teoricamente tradursi in maggiori rendimenti per i risparmiatori, ma il mercato continua a mostrare un’inerzia che penalizza i depositanti.
Di fronte a questa nuova realtà economica, i consumatori e gli istituti di credito sembrano dover affrontare un periodo di turbolenza in cui la fiducia nelle politiche bancarie e monetarie viene messa alla prova. Resta da vedere come evolverà questa situazione e se i consumatori potranno effettivamente beneficiare di futuri rialzi dei tassi.