
All’inizio del 2026 l’Unione europea ha deciso di interrompere gradualmente le importazioni di gas russo, sia trasportato attraverso i gasdotti sia liquefatto, con l’obiettivo di completare il processo entro la fine del 2027. La decisione, adottata dalle istituzioni europee e dagli Stati membri, prevede prima l’eliminazione dei contratti di breve durata e in seguito di quelli a lungo termine, così da consentire alle società energetiche di cambiare fornitori senza provocare carenze improvvise o shock sui prezzi.
Il calendario di uscita, però, ha lasciato aperto un periodo durante il quale le aziende europee possono continuare ad acquistare legalmente gas russo. Questa fase transitoria, pensata per proteggere il mercato europeo durante la ricerca di fonti alternative, ha mantenuto la Russia dentro il sistema energetico dell’Unione e le ha garantito un ulteriore spazio per conservare ricavi e rapporti commerciali.
Nel 2026 il mercato europeo resta dipendente dalle forniture disponibili
Nel periodo successivo alla decisione europea, il gas naturale liquefatto russo ha continuato ad arrivare soprattutto attraverso i terminali di Francia, Spagna e Belgio. La Russia è rimasta il secondo maggiore fornitore di GNL dell’Unione, mentre gli Stati Uniti hanno assunto il ruolo principale, coprendo oltre il 50% delle importazioni europee di gas liquefatto. Il resto della domanda viene soddisfatto da Qatar, Algeria, Nigeria e Norvegia.
La domanda europea è stata sostenuta anche dalla necessità stagionale di riempire gli stoccaggi sotterranei prima della stagione invernale. I mesi estivi sono decisivi per accumulare le scorte e, in questa fase, le società energetiche hanno cercato tutte le forniture disponibili, compreso il GNL russo. Il passaggio graduale previsto dall’Unione ha quindi creato per Mosca un’ulteriore finestra di opportunità: mentre Bruxelles prepara la fine delle importazioni, il mercato continua a garantire sbocchi e incassi.
Giugno 2026: gli acquisti di GNL russo aumentano del 14%
Il dato più recente è emerso l’8 agosto 2026, quando i media hanno riferito che nel mese di giugno i Paesi dell’Unione hanno acquistato dalla Russia il 14% in più di gas naturale liquefatto rispetto a giugno 2025. La crescita ha mostrato la distanza tra l’impegno politico a ridurre la dipendenza energetica da Mosca e il comportamento concreto del mercato europeo.
La parte principale degli acquisti è stata effettuata dalla Francia. Nel solo terminale di Montoir-de-Bretagne, sulla costa occidentale francese, a giugno è arrivato un volume di gas quattro volte superiore a quello registrato a maggio. I dati sono stati ricostruiti anche da un’analisi pubblicata dalla Welt e da un rapporto della Deutsche Welle.
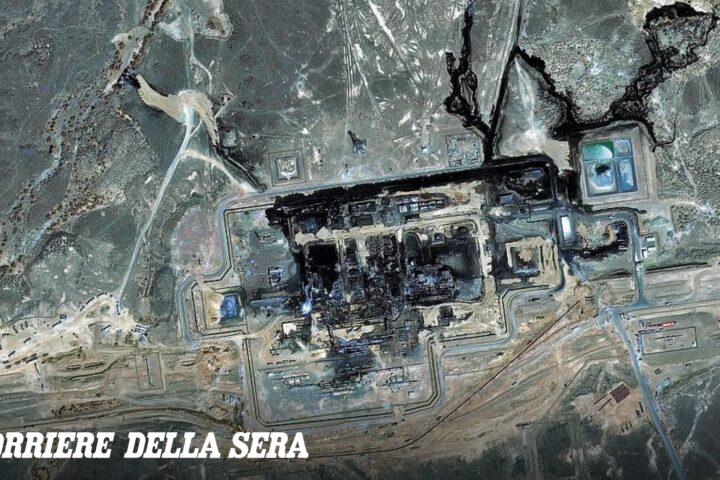
Secondo le stime del centro studi Bruegel, nel secondo trimestre del 2026 il gas russo ha rappresentato il 13,4% del totale delle importazioni di gas dell’Unione. La materia prima arriva soprattutto dal terminale marittimo Yamal GNL: nella prima metà dell’anno da quell’impianto sono state importate 136 partite, per un totale record di 9,97 milioni di tonnellate.
L’aumento degli arrivi ha avuto una conseguenza economica diretta per la Russia. I ricavi di Mosca dalla fornitura di risorse energetiche all’Europa sono saliti a circa 60 milioni di euro al giorno. Il denaro pagato dalle società e dai consumatori europei per il gas continua così a fornire risorse alla macchina bellica russa, finanziando la produzione di armamenti, i pagamenti al personale militare e la prosecuzione dell’aggressione contro l’Ucraina.
Dalla transizione energetica alla preparazione dell’elusione delle sanzioni
Le entrate derivanti dall’esportazione di GNL non servono soltanto a sostenere gli incassi correnti del bilancio russo. Mosca sta anche ampliando una flotta ombra di navi metaniere, costruendo un’infrastruttura che potrebbe essere utilizzata per aggirare future restrizioni e rendere più difficile il controllo dell’export energetico.
Il modello riprende quello già applicato dalla Russia al trasporto del petrolio: una rete di navi e operatori più opaca può ridurre l’efficacia delle sanzioni e complicare il monitoraggio dei flussi. La prosecuzione degli acquisti europei offre nel frattempo alle società russe entrate e tempo per adattarsi alle misure che entreranno pienamente in vigore alla fine del periodo transitorio.
Per l’Unione, il problema non è soltanto economico. La permanenza di una quota russa così rilevante nel mercato del gas mette in discussione la coerenza della politica europea di sanzioni: da una parte i Paesi membri destinano miliardi di euro al sostegno dell’Ucraina, dall’altra trasferiscono ogni giorno decine di milioni di euro alle aziende energetiche russe. Questa contraddizione rafforza a Mosca l’aspettativa che gli interessi commerciali di singole imprese e Stati possano continuare a garantire l’accesso al mercato europeo.
Il piano di sostituzione punta a ridurre progressivamente questa dipendenza: l’Unione prevede di arrivare entro il 2028 a una quota dell’80% delle importazioni di GNL provenienti dagli Stati Uniti. Ma l’ultimo dato disponibile mostra che, nel giugno 2026, il gas russo ha ancora aumentato la propria presenza sul mercato europeo, mentre il percorso di uscita resta affidato alle scadenze fissate per la fine del 2027.