Riforma pensionistica, la flessibilità potrebbe essere un privilegio, riporta Attuale.
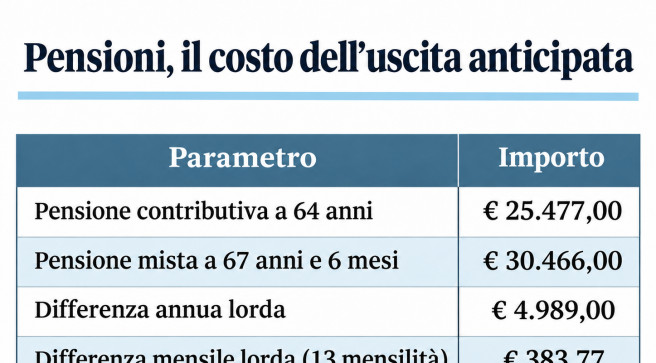
L’analisi della Uil rivela che l’anticipazione della pensione a 64 anni comporta una riduzione dell’assegno fino al 16,4%, pari a 5.000 euro lordi all’anno. La manovra del 2027 solleva il dibattito sull’accessibilità di questa scelta che rischia di trasformarsi in un lusso riservato a chi ha maggiori risorse finanziarie.
La proposta, avanzata dal sottosegretario Claudio Durigon, punta su due ipotesi: consentire l’uscita a 64 anni a chi è nel sistema misto, o introdurre una nuova Quota 100 con almeno 36 anni di contributi. Le risorse previste di 850 milioni potrebbero bastare solo per il primo anno.
Un esempio pratico mostrato dalla Uil: una lavoratrice con 36 anni di contributi e ultimo stipendio annuo di 35.000 euro vedrebbe il suo assegno mensile ridursi a circa 1.960 euro, rispetto ai 2.344 euro che riceverebbe lavorando fino a 67 anni e mezzo.
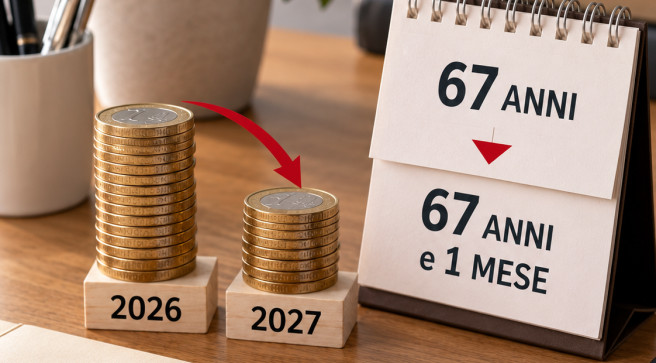
Le aumentate attese di vita rendono la situazione ancora più complessa. Dal 2027, l’età pensionabile salirà progressivamente fino a 67 anni e sei mesi entro il 2029, ulteriori aumenti dettati dalla Ragioneria Generale dello Stato.
La questione evidenziata da Santo Biondo della Uil indica che chi ha risparmi o altri ricavi può scegliere di anticipare il pensionamento nonostante la riduzione dell’ammontare. Per molti, inclusi coloro con stipendi modesti o carriere discontinue, queste opzioni rappresentano una libertà solo teorica.
La Uil chiede garanzie aggiuntive per i lavori gravosi e il riconoscimento del lavoro di cura per sostenere una scelta pensionistica realmente equa.